Wer in diesen Wochen eine Immobilie finanzieren möchte, zahlt so viel Zins wie seit 2009 nicht mehr. Rund 4,4 Prozent kostet ein Darlehen mit zehn Jahren Zinsbindung inzwischen im Durchschnitt. Für viele Käufer verschiebt das die Rechnung spürbar – und für Eigentümer, die verkaufen möchten, verändert es die Frage, welcher Preis am Markt tatsächlich erzielbar ist. Wir ordnen ein, was hinter dem Anstieg steckt und was Sie jetzt sinnvoll tun können.
Was ist passiert?
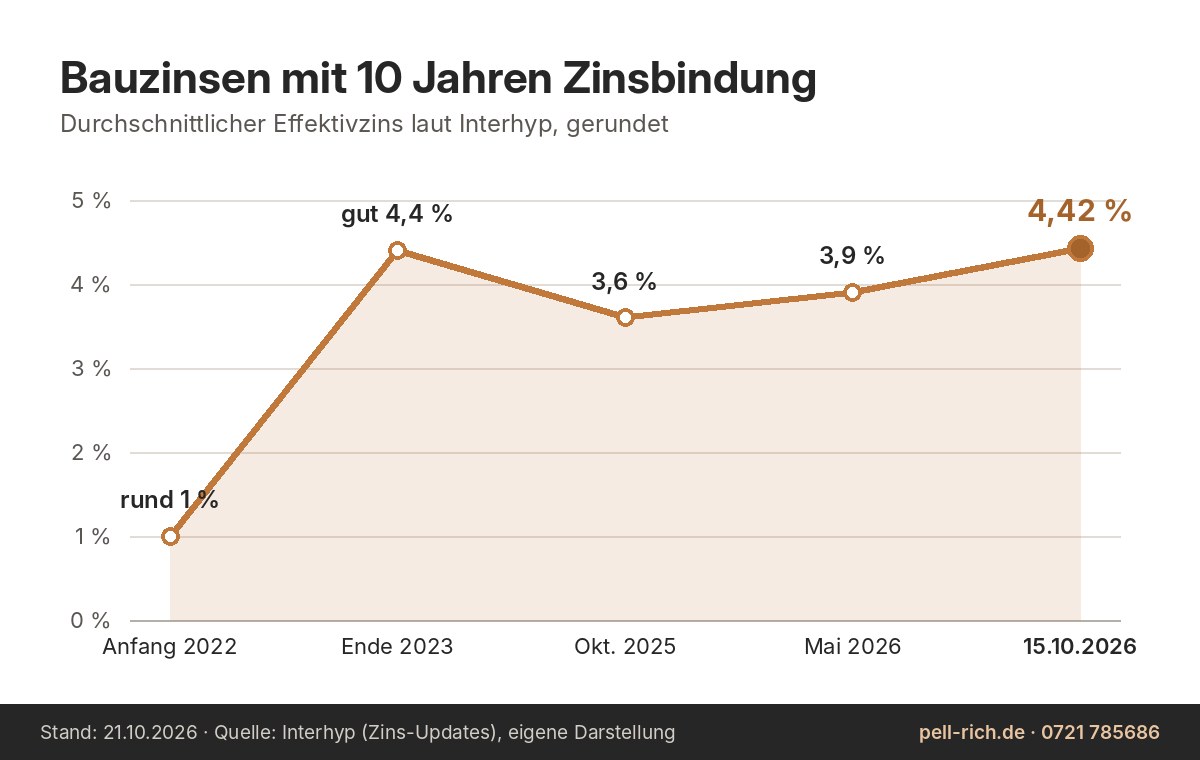
Nach Angaben des Finanzierungsvermittlers Interhyp lag der durchschnittliche Zins für zehnjährige Immobilienkredite am 15. Oktober 2026 bei 4,42 Prozent. Vor einem Jahr waren es noch rund 3,6 Prozent, im Mai 2026 etwa 3,9 Prozent. Damit ist auch das bisherige Hoch aus dem Herbst 2023 übertroffen, als die Zinsen nach der Zinswende bei gut 4,4 Prozent lagen. Ein vergleichbares Niveau gab es zuletzt im Jahr 2009.
Zur Einordnung: Anfang 2022 bekamen Käufer zehnjährige Darlehen noch für rund ein Prozent. Wer damals finanziert hat und in den nächsten Jahren eine Anschlussfinanzierung braucht, sollte sich frühzeitig mit dem neuen Zinsniveau beschäftigen.
Warum die Zinsen steigen
Der wichtigste Auslöser ist der wieder aufgeflammte Konflikt im Nahen Osten. Steigende Energiepreise haben die Inflation im Euroraum erneut angeschoben – im August 2026 lag sie bei 3,3 Prozent und damit deutlich über dem Ziel der Europäischen Zentralbank von zwei Prozent. Die EZB hat deshalb im Juni und im September 2026 ihre Leitzinsen angehoben, erstmals seit 2023. Der Einlagenzins liegt seither bei 2,5 Prozent.
Für Baufinanzierungen noch wichtiger als der Leitzins ist allerdings die Rendite zehnjähriger Bundesanleihen, an der sich die Banken bei langen Zinsbindungen orientieren. Diese Rendite war Ende September ebenfalls auf den höchsten Stand seit 2009 gestiegen und hat seitdem nur leicht nachgegeben. Die Banken geben diese höheren Refinanzierungskosten an ihre Kunden weiter.
Was das in Euro bedeutet
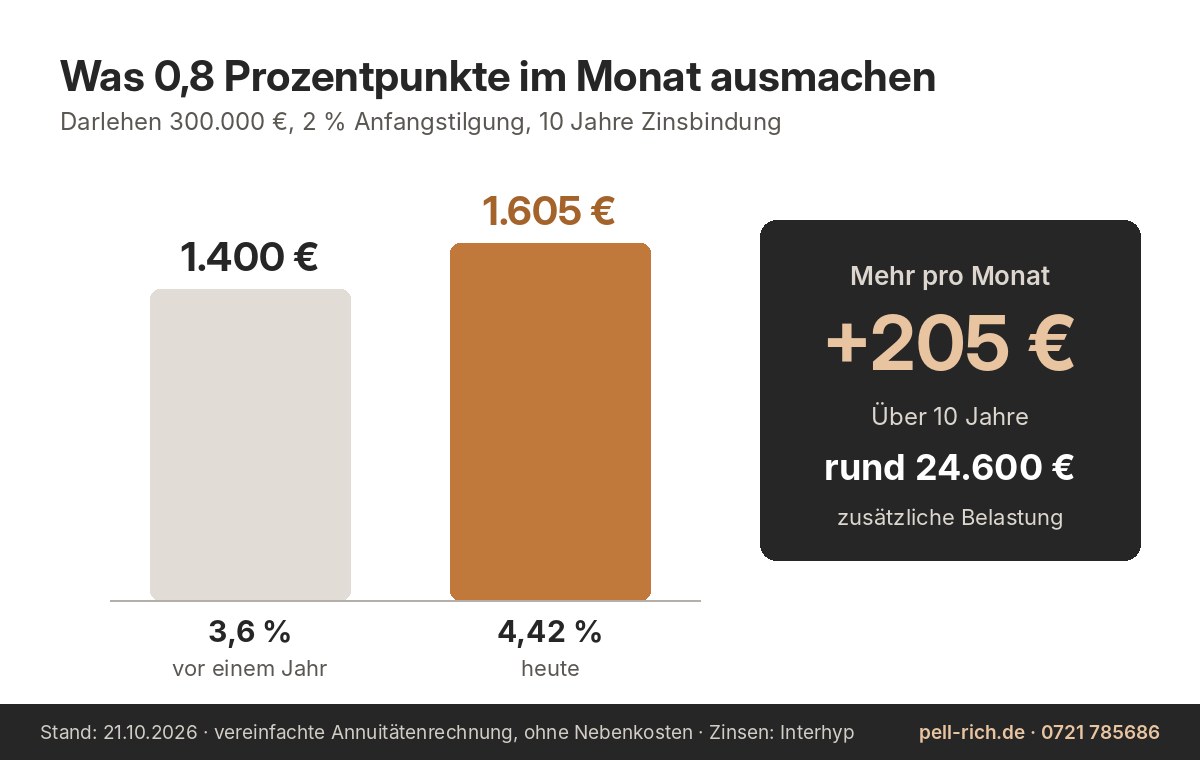
Ein Rechenbeispiel macht den Unterschied greifbar: Bei einem Darlehen über 300.000 Euro mit zwei Prozent Anfangstilgung lag die Monatsrate vor einem Jahr bei rund 1.400 Euro. Zu den heutigen Konditionen sind es rund 1.605 Euro – also gut 200 Euro mehr, jeden Monat. Über zehn Jahre Zinsbindung summiert sich das auf rund 24.600 Euro.
Umgekehrt heißt das: Bei gleicher Monatsrate sinkt der Betrag, den sich ein Haushalt leisten kann. Genau hier liegt die Verbindung zum Kaufpreis.
Was das für den Immobilienmarkt in Karlsruhe heißt
Der Karlsruher Markt hatte sich nach dem Einbruch 2023 gut erholt: Laut Gutachterausschuss stieg die Zahl der Kauffälle in der Stadt 2025 um zwölf Prozent auf 2.578 (mehr dazu in unserem Wohnmarktbericht Karlsruhe 2026). Die Nachfrage nach Wohnraum in Karlsruhe ist nach wie vor hoch – daran ändert ein Zinsanstieg nichts grundsätzlich. Er verändert aber, wer zu welchem Preis kaufen kann.
Deutschlandweit zeigt sich derzeit ein klares Bild: Kaufinteressenten zögern, Makler und Finanzierer melden weniger Abschlüsse, und bei Bestandsimmobilien gehen Verkäufer häufiger mit dem Preis herunter. Am stärksten trifft das Häuser und Wohnungen mit Sanierungsbedarf oder schwacher Energiebilanz – dort kommen zu den teureren Krediten noch die Kosten der Modernisierung. Gepflegte Immobilien in gefragten Karlsruher Lagen finden dagegen weiterhin ihre Käufer.
Spürbar ist der Zinsanstieg auch beim Neubau: Bauunternehmen bekommen deutlich weniger Aufträge für Wohngebäude, die Zahl der fertiggestellten Wohnungen dürfte weiter sinken. Für Mieter ist das keine gute Nachricht – wo zu wenig gebaut wird, bleibt der Mietmarkt angespannt. Für Eigentümer bestehender Immobilien bedeutet es umgekehrt: Ihr Angebot bleibt gefragt, wenn der Preis zum Markt passt.
Was Verkäufer jetzt beachten sollten
- Realistisch einpreisen. Manche Eigentümer orientieren sich noch an den Spitzenpreisen von 2021 und 2022 oder an den Angebotspreisen, die sie in Immobilienportalen sehen. Das sind aber Wunschvorstellungen anderer Verkäufer – beim Notar wird oft deutlich weniger unterschrieben. Wer zu hoch startet, steht lange am Markt und muss später umso stärker nachgeben. Eine fundierte Bewertung auf Basis tatsächlich erzielter Kaufpreise ist deshalb wichtiger denn je.
- Unterlagen vollständig vorbereiten. Energieausweis, Grundrisse, Wohnflächenberechnung und Nachweise über Modernisierungen beschleunigen die Finanzierungszusage der Käuferbank.
- Auf finanzierte Käufer setzen. Wir achten darauf, dass Interessenten vor einer Besichtigung ihre Finanzierung geklärt haben. Das spart Ihnen Zeit und vermeidet geplatzte Reservierungen.
- Stärken herausstellen. Gute Energiewerte, eine solide Bausubstanz oder eine gefragte Lage sind in diesem Umfeld echte Verkaufsargumente.
Was Käufer jetzt beachten sollten
- Mit dem aktuellen Zins rechnen, nicht auf sinkende hoffen. Niemand kann verlässlich vorhersagen, wann die Zinsen wieder fallen. Wer abwartet, setzt darauf, dass Zinsen sinken, ohne dass die Preise wieder anziehen.
- Eigenkapital stärken. Für viele, gerade junge Familien, ist nicht die Monatsrate die größte Hürde, sondern das fehlende Eigenkapital – denn auch Kaufnebenkosten und Baupreise sind stark gestiegen. Je höher der Eigenanteil, desto besser die Konditionen. Vorgezogene Schenkungen innerhalb der Familie können helfen.
- Vorhandene Bausparverträge prüfen. Wer einen zuteilungsreifen Bausparvertrag hat, profitiert jetzt vom damals festgeschriebenen Darlehenszins.
- Die ganze Finanzierung betrachten. Zinsbindung, Tilgungshöhe und Förderprogramme wirken sich oft stärker auf die Monatsrate aus als ein Zehntelprozent beim Zins.
- Verhandeln. Gerade bei Bestandsimmobilien gibt es derzeit mehr Spielraum als in den vergangenen Jahren.
Wie Ihre Finanzierung zum heutigen Zinsniveau konkret aussehen kann, rechnen wir gemeinsam mit unserem Finanzierungspartner Interhyp durch – mit dem Vergleich von über 500 Darlehensgebern und persönlich in Karlsruhe. Mehr dazu auf unserer Seite Immobilienfinanzierung in Karlsruhe.
Ausblick
Die Banken rechnen kurzfristig überwiegend mit stabilen Zinsen auf dem heutigen Niveau. Im Bankenpanel von Interhyp erwarten acht von zehn Instituten in den nächsten ein bis zwei Monaten keine größeren Bewegungen; mittelfristig halten sechs von zehn sinkende Bauzinsen für wahrscheinlicher. Entscheidend wird sein, wie sich der Konflikt im Nahen Osten und damit die Energiepreise entwickeln. Die nächste Zinsentscheidung der EZB steht am 29. Oktober 2026 an.
Ihr Ansprechpartner in Karlsruhe
Ob Sie verkaufen, kaufen oder einfach wissen möchten, was Ihre Immobilie heute wert ist: Wir beraten Sie persönlich und mit Blick auf den Karlsruher Markt. Rufen Sie uns an unter 0721 785686 oder fordern Sie Ihre Immobilienbewertung direkt über unsere Website an.
Stand: 21.10.2026. Quellen: Interhyp (Zins-Update Oktober 2026 vom 15.10.2026), Europäische Zentralbank, Deutsche Bundesbank, Gutachterausschuss Karlsruhe; Rechenbeispiel vereinfacht als Annuitätendarlehen ohne Nebenkosten. Alle Angaben ohne Gewähr; eine individuelle Finanzierungsberatung ersetzt dieser Beitrag nicht.